

評価乖離率が負数の場合の居住用の区分所有財産の評価
[令和8年11月1日現在法令等]
Q. 質問
甲から相続した次の区分所有家屋等(敷地権の自用地としての評価額200万円、区分所有家屋の自用家屋としての評価額800万円)について、評価乖離率を計算すると負数となりました。この場合の区分所有権の評価はどのようになるのでしょうか。
<相続した区分所有家屋(居宅)等の登記簿上の情報>
建物の築年数 55年
建物の総階数 8階
評価対象となる区分所有家屋の所在階 5階
専有部分の床面積 45.00㎡
建物の敷地面積 11,850.00㎡
敷地利用権の割合 200,000分の1,000
A. 回答
「居住用の区分所有財産の評価について(法令解釈通達)」では、一室の区分所有権等に係る敷地利用権及び区分所有権の価額について、評価乖離率が零又は負数の場合、評価しないこととされています。
ご質問の場合、評価乖離率は下記のとおり「▲0.022」と負数となるため、一室の区分所有権等に係る敷地利用権及び区分所有権のいずれについても、その価額は評価しないこととなります(評価額を零とします。)。
この場合、「居住用の区分所有財産の評価に係る区分所有補正率の計算明細書」の「⑫区分所有補正率」の欄には、「評価しない」と記載します(下図参照)。
なお、区分所有者が「一棟の区分所有建物に存する全ての専有部分」及び「一棟の区分所有建物の敷地」(全ての専有部分に係る敷地利用権)のいずれも単独で所有している場合には、一室の区分所有権等に係る「敷地利用権」の価額の評価における区分所有補正率は「1」を下限とします。
居住用の区分所有財産の評価に係る区分所有補正率の計算明細書(抜粋)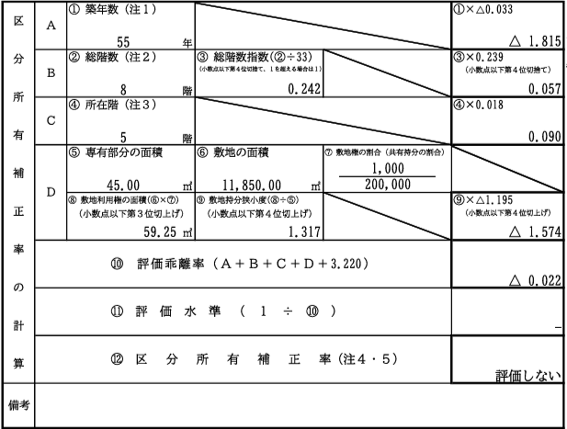
(注1~注5は省略。実際の計算明細書を参照してください。)
参考条文等
国税庁 居住用の区分所有財産の評価について(法令解釈通達)3 国税庁 居住用の区分所有財産の評価に関するQ&A(令和6年5月 国税庁資産評価企画官)問2・問6
税務相談室
