

中小企業向け賃上げ促進税制における適用年度と前事業年度の月数が異なる場合の適用可否判定
[令和8年11月1日現在法令等]
Q. 質問
中小企業者に該当する当社は令和7年まで12月決算でしたが、その後、3月決算に変更し、令和8年1月から3月までの3ヶ月間の申告を行っています。
令和9年3月期の申告における中小企業向け賃上げ促進税制の適用の可否判定にあたり、雇用者給与等支給増加割合の計算はどのように行うことになるのでしょうか。
A. 回答
ご質問の場合、適用年度である令和9年3月期の月数は12ヶ月、前事業年度の令和8年3月期は決算期変更により3ヶ月であるため、下記2.(1)のケースと同様となり、前一年事業年度は適用年度開始の日の令和8年4月1日の前日である令和8年3月31日から1年以内に終了した事業年度、令和8年3月期と令和7年12月期が該当します。
したがって、比較雇用者給与等支給額は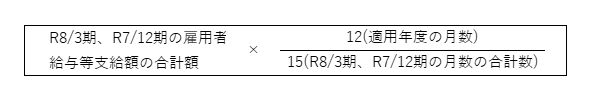
となり、最終的に雇用者給与等支給増加割合の計算を行うことになります。
中小企業向け賃上げ促進税制は、雇用者給与等支給増加割合が1.5%以上の場合に適用可能となりますが、この場合の雇用者給与等支給増加割合は、次のように計算されます。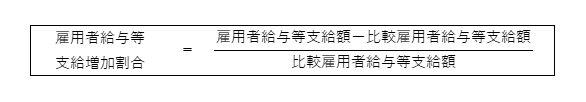
このうち、「雇用者給与等支給額」とは、法人の適用年度の所得の金額の計算上損金の額に算入される国内雇用者に対する給与等の支給額をいいます。
また、「比較雇用者給与等支給額」は、原則として法人の前事業年度の所得の金額の計算上損金の額に算入される国内雇用者に対する給与等の支給額をいいます。
ただし、ご質問のように前事業年度の月数と適用年度の月数とが異なる場合には、次のように計算します。
1.前事業年度の月数が適用年度の月数を超える場合には、以下のように計算します。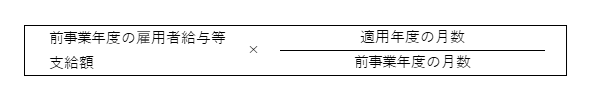
2.前事業年度の月数が適用年度の月数に満たない場合には、以下のように計算します。
(1) 前事業年度の月数が6月に満たない場合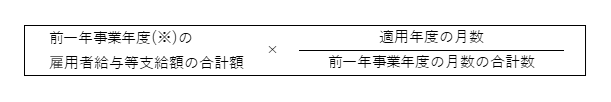
なお、「前一事業年度」とは、適用年度開始の日前1年(当該適用年度が1年に満たない場合には、当該適用年度の期間)以内に終了した各事業年度をいいます。
(2) 前事業年度の月数が6月以上の場合
参考条文等
租税特別措置法第42条の12の5第2項・第4項 租税特別措置法施行令第27条の12の5第8項
税務相談室
