

居住用超高層建築物の固定資産税
[令和8年11月1日現在法令等]
Q. 質問
居住用超高層建築物について、固定資産税はどのように課税されるのでしょうか。
A. 回答
区分所有の家屋に係る固定資産税は、原則として、区分所有に係る家屋を一棟の建物として評価して全体の固定資産税額を算定し、その全体の税額を各区分所有者の専有部分の床面積割合によって按分した税額となります。
この場合の床面積は、専有部分の床面積に、按分された共用部分の床面積が加算されていますので、課税床面積は登記面積と異なることとなります。
しかしながら、高さが60mを超える建築物のうち、複数の階に住戸が所在している建物(居住用超高層建築物)については、上記にかかわらず、各区分所有者の専有部分の床面積を住戸の所在する階層の差異による取引単価の変化の傾向を勘案して補正した上で、補正後の床面積割合によって按分されます。この補正により、階数が1階上がるごとに税額が段階的に上がることになります。
この補正に使われる率は、1階を100とした場合に1階上がるごとに10/39(約0.256)を加算した数値で、「階層別専有床面積補正率」といいます。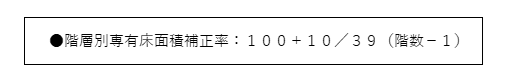
そして、次の算式を適用することにより、居住用超高層建築物の建物全体に係る税額を按分して適用します。
◆算式
この補正は、平成29年1月2日以後に新築された居住用超高層建築物(平成29年3月31日までに売買契約が締結された居住用の専有部分を含むものは除きます。)に対して課税される平成30年度以後の年度分の固定資産税について適用されます。平成30年から新たに課税されることになる居住用超高層建築物について適用されます。
参考条文等
地方税法第10条の2、第352条、改正法附則第1条柱書、第17条第5項
税務相談室
