

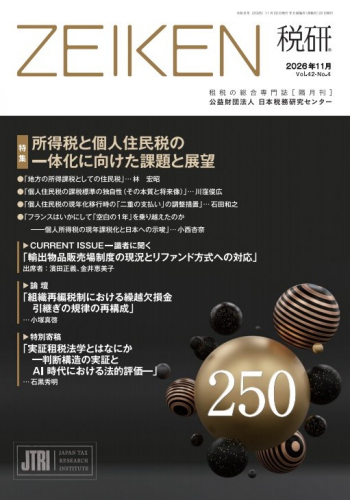
機関誌「税研」 250号 Vol.42 No.4
在庫 : ○
| 内容 | 所得税と個人住民税の一体化に向けた課題と展望 |
|---|---|
| 発刊年月 | 2026年11月20日 |
| 定価 | 1,430円 |
| 賛助会員価格(特別会員) | 1,000円 |
| 賛助会員価格(特別会員以外) | 1,140円 |
-
賛助会員の方は、会員ページにて PDF を閲覧・ダウンロードすることができます。
※この電子書籍サービスは、「臨時出版」及び「特別出版」は対象外となります。 -
直近1年の「税研」の“特集”及び「税務事例研究」はどなたでも閲覧できます。
内容
所得税と個人住民税の一体化に向けた課題と展望
地方の所得課税としての住民税 林宏昭
個人住民税の課税標準の独自性(その本質と将来像) 川窪俊広
個人住民税の現年化移行時の「二重の支払い」の調整措置 石田和之
フランスはいかにして「空白の1年」を乗り越えたのか――個人所得税の現年課税化と日本への示唆 小西杏奈
CURRENT ISSUE―識者に聞く
輸出物品販売場制度の現況とリファンド方式への対応 濱田正義/金井恵美子
時流
AIと課税―AI革命がもたらす租税制度の変革と専門家の役割 中里実
税制展望
飲食料品消費税減税―「つなぎ税制」として執行するべきか 田近栄治
税制・税務トレンド
貸付用不動産の評価方法の見直しについて 大畑智宏
論壇
組織再編税制における繰越欠損金引継ぎの規律の再構成 小塚真啓
特別寄稿
実証租税法学とはなにか―判断構造の実証とAI時代における法的評価― 石黒秀明
消費税事例研究
個人事業を承継した場合の消費税の課税関係 金井恵美子
税務の知識シリーズ(第49回)
貸付用不動産の相続税評価の見直しについて 松岡章夫
JTRI INFORMATION
「日税研究賞」のご案内 編集部
わが会の税制改正意見
固定資産である土地の譲渡については、譲渡価額の5%を非課税売上高とし、課税売上割合を計算すること(消費税法第30条、消費税法施行令第48条) 渕川知幸/犬童正博
個人法人間で土地を使用貸借している場合の評価方法の明確化について 上原登貴子/東恩納拓麻
判例比較検討―メールマガジンから
第1シリーズ 給与所得該当性 長島弘
FOCUS
合資会社の社員の死亡により生ずる租税関係 首藤重幸
研究会レポート
中国税理士会税務研究所 研究発表会報告 親谷順子
名古屋税理士会名古屋税務研究所 研究発表会2026 長谷川敏也
Small Article
公正処理基準の法定化と税務行政のAI導入の比較研究―税務行政における効率化と公平性の視点からの検討― 成宮広理
実例検討
実例1 合同会社(持分会社)の死亡退社による課税関係 『東京税理士界』「会員相談室」
実例2 退職金の現物給付 『東京税理士界』「会員相談室」
実例3 法人契約の医療保険と見舞金 『東京税理士界』「会員相談室」
実例4 国際課税における納税者区分の基礎 『東北税理士会報』「国際税務ミニコラム」
